Nowe przepisy CBAM diametralnie zmieniają zasady importu towarów wysokoemisyjnych do Unii Europejskiej, nakładając na firmy realne obciążenia finansowe. Dotychczasowy okres przejściowy polegał wyłącznie na raportowaniu danych, jednak od 2026 roku każda tona wyemitowanego przy produkcji dwutlenku węgla wiąże się z koniecznością zakupu płatnego certyfikatu. Wprowadzany stopniowo podatek węglowy na granicy UE ma wyrównać szanse rynkowe między rodzimym przemysłem a producentami z krajów trzecich.
Kto składa raport CBAM?
Obowiązek sprawozdawczy dotyczy wszystkich importerów oraz pośrednich przedstawicieli celnych wprowadzających na rynek unijny towary objęte regulacją. Zgłoszenia mogą dokonywać wyłącznie te podmioty, które wcześniej uzyskały oficjalny status upoważnionego zgłaszającego.
Przepisy przewidują zwolnienie dla małych przesyłek o charakterze niehandlowym, których wartość nie przekracza określonych progów celnych. Regulacje te zmuszają firmy do natychmiastowej weryfikacji statusu prawnego swoich dostaw w unijnych bazach danych.
Jakie towary są objęte podatkiem węglowym?
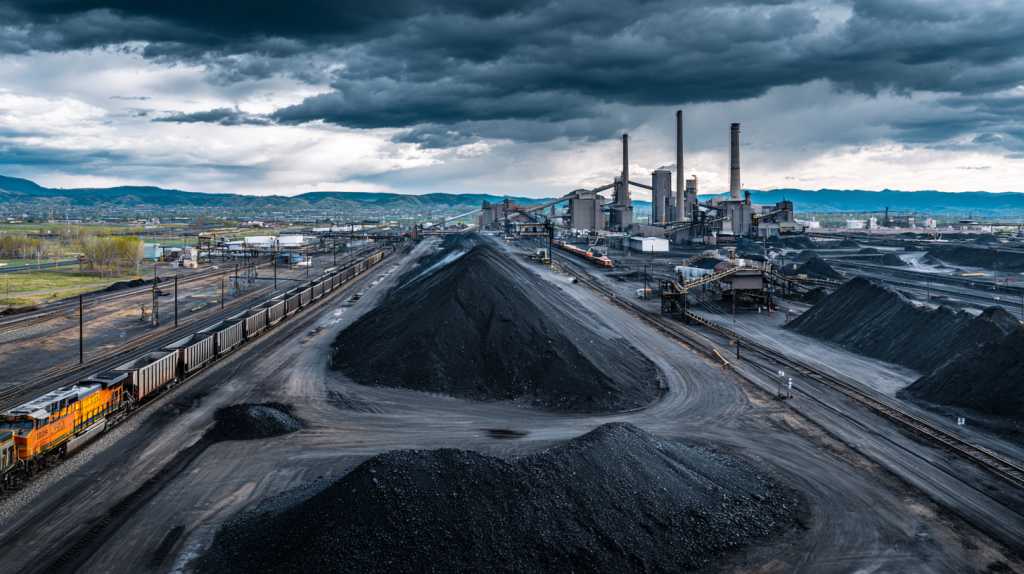
Systemem kaucyjnym i celnym objęte są przede wszystkim surowce oraz produkty pochodne z branż o najwyższej emisji gazów cieplarnianych. Unijni urzędnicy wytypowali sektory przemysłu ciężkiego, które najmocniej wpływają na globalne ocieplenie i podlegają najostrzejszym rygorom środowiskowym wewnątrz Wspólnoty.
Wykaz produktów wymagających rozliczenia emisji wbudowanych obejmuje:
- Żeliwo i stal,
- Aluminium,
- Cement,
- Nawozy sztuczne,
- Wodór,
- Energię elektryczną.
Wszystkie te grupy produktowe wymagają od teraz dokładnego udokumentowania emisji wbudowanych przez zagraniczne fabryki. Importerzy muszą ściśle współpracować ze swoimi dostawcami, aby pozyskać od nich twarde dane produkcyjne.
Jakie obowiązki dla firm przynosi CBAM w Polsce w 2026?
Głównym zadaniem przedsiębiorców jest wdrożenie nowego systemu rozliczeń, w którym za sprowadzany ślad węglowy trzeba fizycznie zapłacić. Polskie firmy muszą zarejestrować się w unijnym rejestrze oraz zacząć gromadzić rzeczywiste dane o emisjach bezpośrednich i pośrednich od dostawców. Nowe, obowiązujące w Polsce od 2026 roku obowiązki CBAM wymagają podjęcia następujących kroków:
- Uzyskanie wpisu do rejestru upoważnionych zgłaszających CBAM przed dokonaniem importu.
- Zbieranie od zagranicznych kontrahentów zweryfikowanych deklaracji o emisjach wbudowanych.
- Monitorowanie stanu konta i zapewnienie, by pod koniec każdego kwartału znajdowała się tam wymagana przepisami liczba certyfikatów.
- Złożenie rocznej deklaracji do końca maja i ostateczne umorzenie certyfikatów za poprzedni rok kalendarzowy.
Niedopełnienie tych formalności skutkuje wysokimi karami finansowymi nakładanymi za każdą tonę niezaraportowanej emisji. Sprawny przepływ informacji między działem logistyki a zagraniczną fabryką staje się warunkiem ciągłości dostaw.
Od kiedy należy raportować CBAM?
System finansowy oparty na zakupie certyfikatów zaczyna w pełni obowiązywać od 1 stycznia 2026 roku. Od tego momentu importerzy przestają składać raporty kwartalne, a przechodzą na tryb deklaracji rocznych. Istotne terminy dla przedsiębiorców wyglądają następująco:
- 1 stycznia 2026 r. – rozpoczęcie naliczania opłat za emisje wbudowane w importowane towary.
- 31 maja 2027 r. – ostateczny termin złożenia pierwszej rocznej deklaracji CBAM za cały rok 2026.
Przejście na system roczny oznacza konieczność bieżącego odkładania kapitału na poczet przyszłych opłat. Pierwsze fizyczne uszczuplenie budżetu z tytułu podatku węglowego firmy odczują dopiero w połowie 2027 roku.
Ile kosztuje CBAM?
Cena jednego certyfikatu CBAM nie jest stała i odpowiada średniej cenie zamknięcia uprawnień do emisji na platformie aukcyjnej ETS z każdego tygodnia. Koszt ten można pomniejszyć, jeśli producent w kraju pochodzenia udokumentuje, że uiścił już lokalną opłatę za emisję gazów cieplarnianych. To, ile kosztuje CBAM, zależy bezpośrednio od rynkowych stawek za tonę dwutlenku węgla.
| Tygodniowa cena uprawnień ETS | Wielkość emisji w partii towaru | Łączny koszt certyfikatów |
|---|---|---|
| 70 EUR | 500 ton CO2 | 35 000 EUR |
| 85 EUR | 500 ton CO2 | 42 500 EUR |
| 100 EUR | 500 ton CO2 | 50 000 EUR |
Te dynamiczne stawki zmuszają importerów do stałego monitorowania giełdy ETS w celu optymalizacji kosztów zakupu. Wyższe ceny uprawnień automatycznie obniżą marżę sprowadzanych surowców.
Jak skutecznie przygotować firmę na nowe przepisy?
Przedsiębiorstwa powinny niezwłocznie dokonać rewizji swoich umów handlowych i zabezpieczyć w nich zapisy o obowiązku dostarczania danych emisyjnych przez drugą stronę. Warto też przeanalizować strukturę geograficzną zakupów, ponieważ opłaty węglowe mogą uczynić dotychczasowych dostawców skrajnie nieopłacalnymi. Cyfryzacja procesów sprawozdawczych i automatyzacja wyliczeń pomogą uniknąć błędów, które urzędnicy skarbowi będą surowo karać podczas kontroli.